おはようございます!ムッシュです! 今回は「賢い人の戦略!?バリスタFireとは?」というテーマを語っていきます!
ファットFIRE、リーンFIRE、サイドFIREと深掘りしてきたシリーズも今回で4本目。今日取り上げる「バリスタFIRE」は、実は必要資産額が一番少なく、かつ公的な社会保障をしっかり活用する、なかなか賢い戦略なんです。しかもちょうど2026年10月から、この戦略に関わる制度が変わろうとしています。今日はそのあたりも含めて解説していきます!
バリスタFIREとは?おさらい
バリスタFIREとは、サイドFIREの一種で、会社にパートやアルバイトとして勤めながら、資産収入で生活費の一部を賄うスタイルです。以前の記事でも書きましたが、「バリスタ」という名前の由来は、アメリカでスターバックスなどカフェでパート勤務をしながら、会社の福利厚生(特に医療保険)を受けられるようにする働き方から来ていると言われています。
日本の場合、医療保険は国民皆保険なので事情は少し違いますが、それでも「あえて会社に勤めて社会保険に加入する」ことには、大きなメリットがあります。ここが「賢い戦略」と言われる理由です。
必要な資産額はどれくらい?
まずは必要資産額から見てみましょう。ここまでのシリーズで紹介した4種類のFIREを並べてみると、バリスタFIREの位置づけがよくわかります。
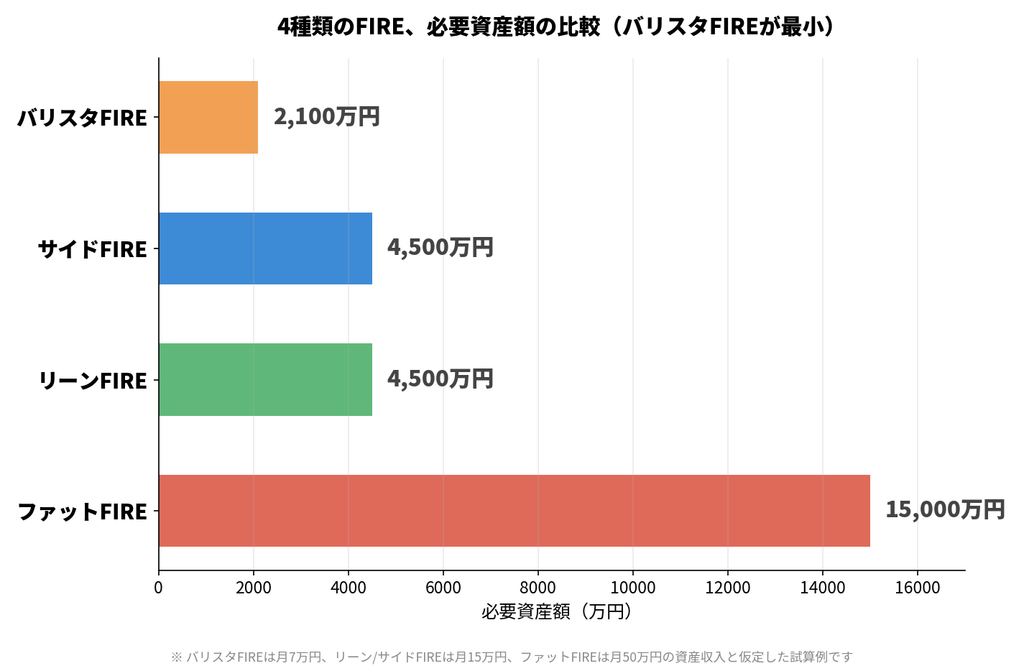
バリスタFIREは資産収入で生活費の一部(たとえば月7万円)をまかなう想定で試算すると、必要資産額は2,100万円ほど。ファットFIREの1億5,000万円はもちろん、リーンFIREやサイドFIREの4,500万円と比べても、圧倒的に少ない金額でスタートできます。「これならなんとかなりそう」と思える金額感ではないでしょうか。

なぜ「賢い戦略」なのか:社会保険のメリット
さて、ここが今回一番お伝えしたいポイントです。バリスタFIREが「賢い」と言われる理由は、パート・アルバイトという立場でも、会社の社会保険に加入することで得られる恩恵が非常に大きいからです。
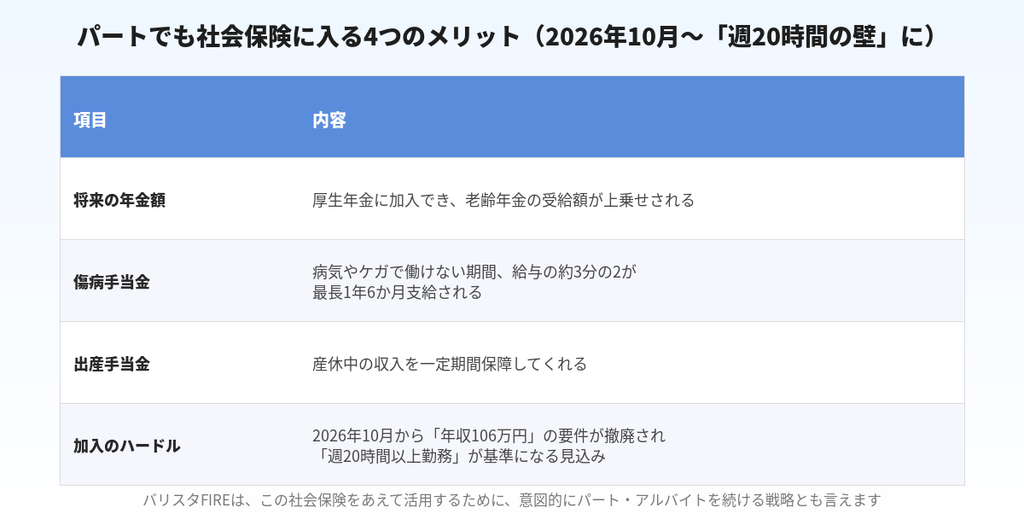
社会保険(厚生年金・健康保険)に加入すると、将来受け取れる年金額が上乗せされるだけでなく、病気やケガで働けなくなったときに給与の約3分の2を最長1年6か月受け取れる「傷病手当金」、産休中の収入を保障する「出産手当金」といった、手厚い保障を受けられるようになります。国民年金・国民健康保険だけの場合と比べると、この差はかなり大きいんですよね。
そして今、この社会保険への加入をめぐるルールが大きく変わろうとしています。これまでは「年収106万円」を超えると社会保険への加入義務が生じる、いわゆる「106万円の壁」が知られていましたが、2026年10月からはこの年収要件が撤廃され、代わりに「週20時間以上勤務」を基準とする、いわゆる「週20時間の壁」に切り替わる見込みです。つまり、収入の金額には関係なく、働く時間で社会保険加入の判断がされるようになる、ということです。
バリスタFIREを狙う人にとっては、この基準の変化は重要です。「年収を106万円以内に抑える」という発想から、「週の労働時間をどう設計するか」という発想への切り替えが必要になってきます。むしろ、あえて週20時間以上働いて社会保険に加入し、手厚い保障を得るという選択が、今まで以上に取りやすくなるとも言えます。
メリット・デメリットを深掘り
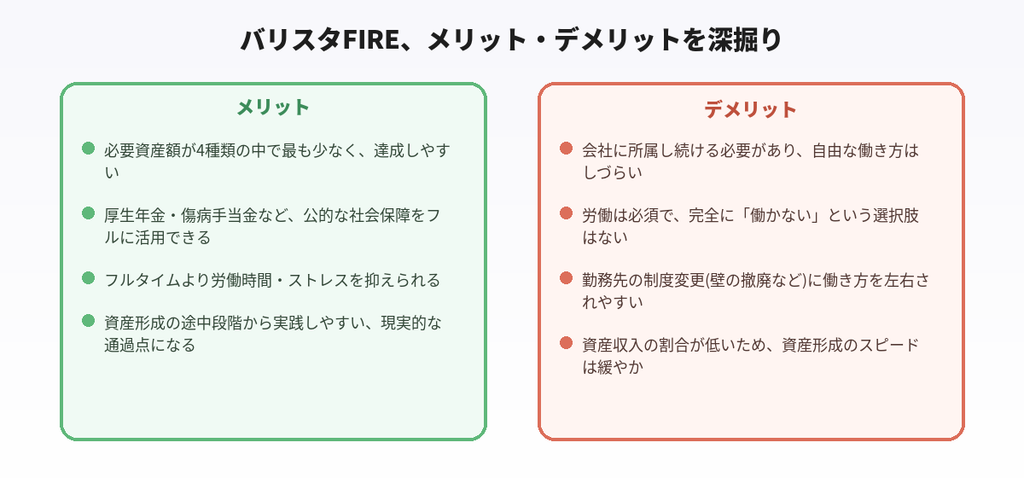
ここまでの内容を踏まえて、メリット・デメリットを整理してみます。
メリットをもう少し詳しく
一番のメリットは、やはり必要資産額の少なさです。今まで紹介した4種類のFIREの中で最も現実的な金額から始められるため、資産形成の途中段階でも実践しやすい、いわば「通過点」として位置づけやすいのが特徴です。加えて、厚生年金や傷病手当金といった社会保障をフルに活用できる点も、見逃せない安心材料です。
デメリットをもう少し詳しく
一方で、会社に所属し続ける必要があるため、サイドFIREと比べても自由な働き方はしづらくなります。労働は必須で、「働かない」という選択肢はありません。また、勤務先の制度変更や、今回のような社会保険制度の改正によって、自分の働き方が左右されやすいという側面もあります。資産収入の割合が低いぶん、資産形成のスピードもどうしても緩やかになります。
一部では労働から解放されることはないため「バリスタFireはFireではない」とも言われていますね。他人から見ればフリーターと変わらないようにも見えます。実際は資産のないフリーターと比べるとかなり良いポジションではありますけどねw。老後も資産収入と労働収入と年金の3本柱になるため労働収入が少し減ってもそこまで大きな問題でもありません。資産収入の伸びが良ければ少し豊かな暮らしも出来るかもしれませんしね。
まとめ
- バリスタFIREは、パート・アルバイトとして働きながら、資産収入で生活費の一部を賄うスタイル
- 必要資産額は4種類のFIREの中で最も少なく、月7万円の資産収入想定で約2,100万円という試算
- 2026年10月から、社会保険加入の基準が「年収106万円」から「週20時間以上勤務」に切り替わる見込みで、働き方の設計が重要になる
- メリットは達成しやすさと社会保障の活用、デメリットは労働の継続が必須である点と資産形成スピードの緩やかさ
バリスタFIREは、いきなり大きな資産を目指すのではなく、社会保障という国の制度もうまく使いながら、現実的にFIREへ近づいていく賢い戦略だと思います。資産形成の第一歩として、まずはこのバリスタFIREを目標にするのも、十分アリな選択肢ではないでしょうか。
みなさんは106万円の壁が変わること、知っていましたか? コメント欄でぜひ教えてください!
それでは、また次回!
※この記事は2026年8月時点で確認できる情報をもとにした筆者個人の見解であり、特定の資産運用手法や働き方を保証するものではありません。社会保険制度の詳細や適用時期は今後変更される可能性があるため、最新の情報は厚生労働省等の公式発表でご確認ください。掲載している必要資産額の試算は、一定の前提条件(年4%の取り崩し等)に基づく目安です。
参考情報源
コメント