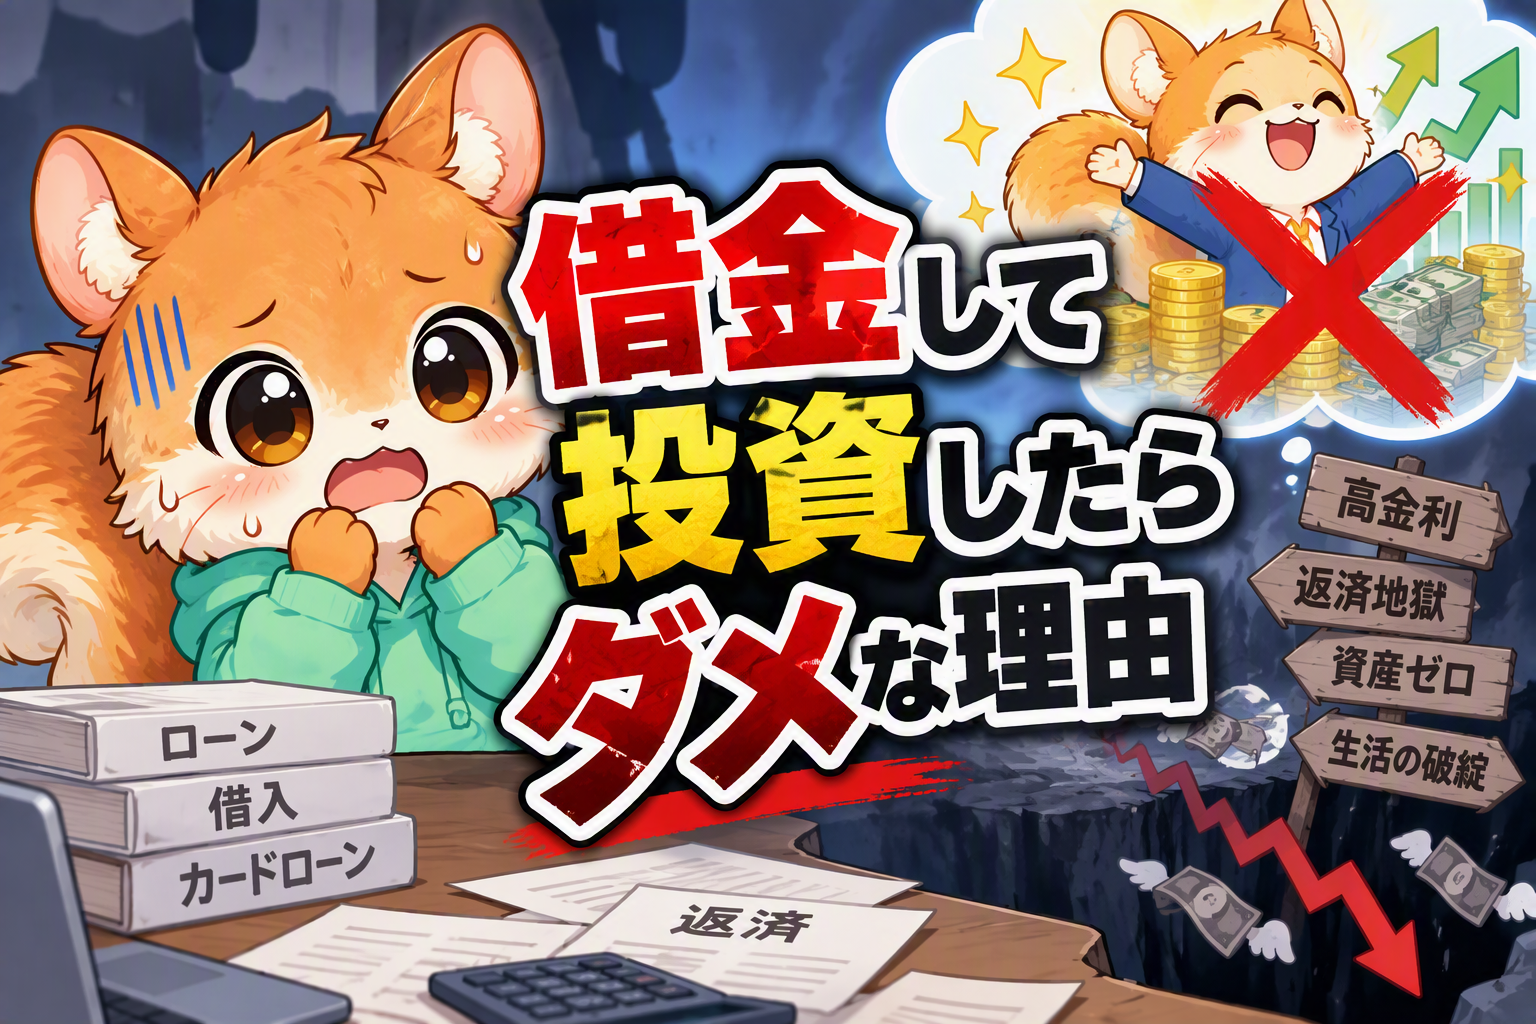
おはようございます!ムッシュです! 今回は「借金して投資したらダメな理由」というテーマを語っていきます!
「投資の利益率が借金の金利より高ければ、お金を借りて投資した方が早く資産が増えるんじゃない?」
「レバレッジをかければ少額からでも一気に大金持ちになれるのでは…!?」
資産形成やFIREを目指して勉強を重ねていると、一度はこんな魅惑的なアイデアが頭をよぎることがありますよね。
理論上は「運用利回り > 借入金利」なら儲かる計算になりますが、結論から言うと個人の資産形成において借金(レバレッジ)をして投資を行うのは絶対にNGです!
プロの投資家や法人の事業投資ならともかく、個人投資家がこれをやると高い確率で退場(破産)に追い込まれます。
今回は、なぜ借金投資がそれほどまでに危険なのか、その致命的な3つの理由と、リスクを抑えて確実に資産を増やすための本質的なアプローチをわかりやすく解説していきます!
目次
- なぜ「理論上は儲かる」のに失敗するのか?
- 借金して投資したらダメな3つの致命的な理由
- プロや法人の「借入」と個人の「借金投資」の決定的な違い
- 【シミュレーション】暴落が起きた時に何が起こるのか?
- まとめ:レバレッジよりも「入金力×時間」で勝負しよう!
なぜ「理論上は儲かる」のに失敗するのか?
仕組みとしては非常にシンプルです。
たとえば、金利2%でお金を借りて、年利5%で回るインデックスファンドや高配当株に投資すれば、差引き「年3%」の不労所得が得られる計算になりますよね。
「借金=悪」ではなく「良質なレバレッジだ」と主張する投資本やネットの情報を見て、「自分もやってみようか」と心が揺れてしまう気持ちはよく分かります。
ですが、この計算には「市場は常に変動し、人間のメンタルは弱く、返済期限は待ってくれない」という決定的な現実がすっぽり抜け落ちているんです。

借金して投資したらダメな3つの致命的な理由
個人の借金投資が失敗する理由は、主に以下の3つに集約されます。
① メンタルが崩壊して「最悪のタイミング」で狼狽売りしてしまう
自分の手持ち資金(余剰資金)で投資していれば、市場が30%〜50%暴落したとしても「まあ長期的には回復するでしょ」と気長に待つことができます。
しかし、それが「借りたお金」だったらどうでしょうか?
画面上で含み損が膨らみ、毎月確実に借金の返済日が迫ってくる恐怖は想像を絶します。夜も眠れなくなり、精神的に耐えきれなくなって「一番株価が下がったどん底のタイミング」で損切り(狼狽売り)してしまうのがオチです。
② 返済期限と追証(おいしょう)の存在で強制退場になる
中には信用取引をしている人もいるでしょう。あれも一種の借金です
信用取引や借入を行っている場合、株価が一定以上下がると「追証(追加で担保を入れろという通知)」が発生します。
手持ちの現金がなければ、含み損を抱えたまま強制的に保有資産を売却(強制決済)されてしまいます。
「いつか株価が戻るまで待つ」という投資において最強の戦略が、借金をしていると仕組み上使えなくなってしまうのです。
③ 金利コストが確実に資産を蝕む
投資の運用利回りは「変動」します。年5%増える年もあれば、マイナス20%になる年もありますよね。
一方で、借金の金利(返済コスト)は「確定」しています。
市場が暴落して資産が減っている最中でも、容赦なく金利と元金の返済が発生するため、二重苦で一気に資金がショートしてしまいます。
プロや法人の「借入」と個人の「借金投資」の決定的な違い
「でも、不動産投資家や企業は借金(融資)して投資してるじゃん!」と思うかもしれません。
実は、企業やプロの投資家が行う資金調達と、個人の借金投資には大きな違いがあります。
- 法人・事業投資:事業から生まれる「キャッシュフロー(現金収入)」が予測可能であり、万が一の際の損害を限定する法的な仕組みや十分な手元資金(内部留保)を持った上で行っている。
- 個人の借金投資:価格変動が激しい金融商品に対し、個人の労働収入や不安定な相場に依存してレバレッジをかけている。
再現性が高くコントロール可能な「事業」への融資と、値動きがコントロールできない「株式などの相場」への借金投資は、まったく別物なのです!

【シミュレーション】暴落が起きた時に何が起こるのか?
自己資金だけで投資した場合と、借金をして投資した場合の差を比べてみましょう。
【条件】資金100万円/投資先が50%暴落した場合
- 自己資金100万円で投資
- 資産価値:100万円 → 50万円(含み損50万円)
- 状態:売らずに放置していれば、数年後に市場が回復した際に100万円以上に復調する可能性がある。借金の返済もないため生活に支障なし。
- 自己資金100万円 + 借金100万円(計200万円)で投資
- 資産価値:200万円 → 100万円(50%下落)
- 状態:資産残高は100万円ですが、借金が100万円残っているため、実質的な自己資産は「0円(元手100万円が全滅)」になります。さらに毎月の返済と金利だけが残るという地獄絵図に…!
下落局面において、レバレッジは一瞬であなたの資産を吹き飛ばす凶器に変わります。
まとめ:レバレッジよりも「入金力×時間」で勝負しよう!
今回のまとめです!
- 「利回り > 借入金利」の理論は、暴落時のメンタルと仕組みによって崩壊する!
- 借金投資は「待つ(長期的保有する)」という投資最大の強みを奪ってしまうので絶対NG!
- FIREや資産形成の近道は、借金することではなく「本業や副業で入金力を上げること」と「NISAなどを活用して時間を味方につけること」!
一見すると遠回り・地味に見える「余剰資金でコツコツ積み立てる」という手法こそが、歴史的に見て最も確実に資産を増やせる最強のルートです。
焦って一獲千金やレバレッジを狙う必要はありません。リスク管理を徹底して、着実に資産を育てる歩みを進めていきましょうね!
みなさんは「借金して投資」についてどう思われましたか?
「昔リスクの高い取引でヒヤッとした…」などの体験談があれば、ぜひコメント欄で教えてください!
それでは、また次回!
コメント