おはようございます!ムッシュです! 今回は「よい保険とわるい保険の違い」というテーマを語っていきます!
保険って、なんとなく「入っておいた方が安心」というイメージだけで契約している人、多いんじゃないでしょうか。でも実は、保険には「入るべきよい保険」と「正直入らなくていいわるい保険」がはっきり分かれます。今日はその違いを、私なりの考え方で整理していきます。

保険はどんな時に必要?
そもそも保険とは何のためにあるのか、というところから考えてみましょう。保険とは、「発生する確率は低いけれど、もし起きてしまったら自分の貯蓄では到底カバーできないほどの損失」に備えるための仕組みです。
保険が必要なのは発生確率は低くても、損失額が大きすぎて自分の貯金では立ち直れないもの——たとえば火事で家を失う、交通事故で他人に高額な賠償をしてしまう、といったケースです。そして本来の保険はこのケースでないと事業として成り立ちません。大勢の人が少しずつお金をだして少数の不運な人を救うという形でないと保険は破綻します※この考え方は大事です
そして「発生確率が低くて損失が小さいもの」は、保険で備える必要はありません。スマホの画面が割れる、ちょっとした家電が壊れる、といったレベルの損失は、貯金でカバーすれば十分です。保険はそもそも、保険会社の運営コストや利益が上乗せされている分、「期待値で見ると入るほど損をする」仕組みになっています。だからこそ、本当に自分の力ではどうにもならない大きなリスクにだけ、絞って使うべきものなんですよね。
発生確率が高くて損失が小さいものも同じです。もちろん発生確率を抑えたりという対策は必要ですね
発生確率が高く、損失額も大きいものはそもそも近づいてはいけませんし、前述した保険が成り立たないケースです。それに備えるための保険はないのでそれを売りにしている保険はいわゆるぼったくり保険の疑いが強いです。
ぼったくり保険とは保険料が高いか保障が極めて薄い、少なくとも保険料に全く見合わないもので保険会社には良いですが保険加入者にはメリットはほぼないものです。
よい保険とは
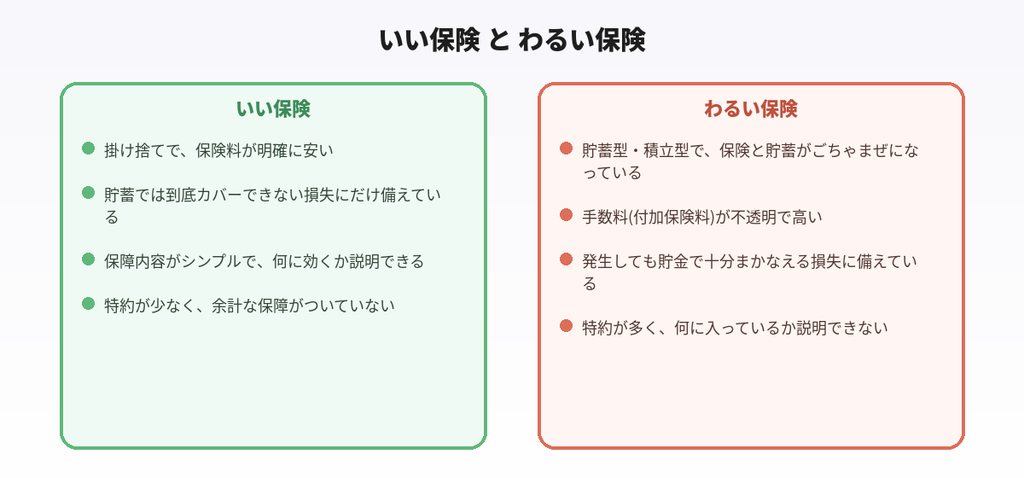
では「よい保険」とは具体的にどんなものか。私なりに定義すると、次のような特徴を持つ保険です。
- 掛け捨てで、保険料が明確に安い
- 貯蓄では到底カバーできない損失にだけ備えている
- 保障内容がシンプルで、何のための保障かをすぐ説明できる(これが一番大事)
- 余計な特約がついていない
一言でいうと「安くてシンプル」。保険は本来、貯蓄性を求めるものではなく、大きなリスクだけをピンポイントでカバーする道具です。この「保障」と「貯蓄」を分けて考えられているかどうかが、いい保険を見極める一番のポイントだと思っています。
家電とかと同じで全く使わない機能が何個もついているから変に金額(保険料)が高くなるのです。
わるい保険とは
反対に「わるい保険」は、次のような特徴を持つものです。
- 貯蓄型・積立型で、保障と貯蓄がごちゃまぜになっている
- 手数料(付加保険料。保険料のうち保険会社の運営コストや利益にあたる部分)が不透明で高い
- 発生しても貯金で十分まかなえるような、小さな損失にまで備えている
- 特約が多く、何のために入っているのか自分でも説明できない
特に「貯蓄型保険」は要注意です。保険と貯蓄を一緒くたにすると、どちらも中途半端になりがちです。貯蓄がしたいならNISAなどの投資やシンプルに預貯金で、保障がほしいなら掛け捨ての保険で、それぞれ別々に用意したほうが、結果的にコストを抑えられることが多いです。また、スマホ保険やペット保険のように、発生しても損失が限定的なものにまで保険をかけているケースも、正直「わるい保険」に近いと私は考えています。
必要なのは火災・生命(独身は不要)・自動車(自転車)だけ
ここまでの考え方を踏まえると、本当に必要な保険はかなり絞られてきます。私の考えでは、次の3+1つだけで十分です。
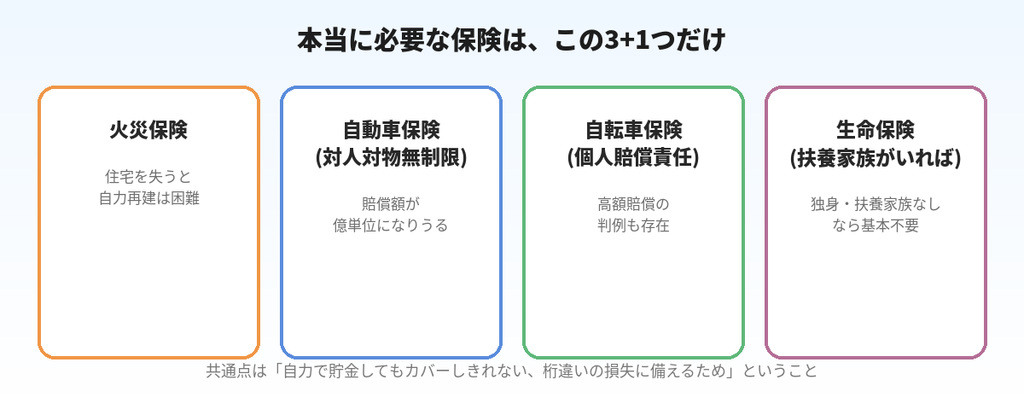
火災保険
住宅を失うと、自力での再建はほぼ不可能です。特に持ち家の場合、火災保険は必須と言えます。賃貸の場合も、大家さんへの原状回復義務などをカバーするため、多くは契約時に加入が求められます。
火災保険だけはほぼ全員が必要かと思います。石油王など圧倒的金持ちはいらないカモしれませんがw
自動車保険(対人対物無制限)
交通事故で他人にケガをさせたり、他人の物を壊してしまったりした場合、賠償額が数千万円、時には億単位になることもあります。自賠責保険だけではとても足りないため、対人・対物ともに「無制限」の任意保険への加入は必須だと考えています。
当然車を運転しない人はいりません
自転車保険(個人賠償責任保険)
見落とされがちですが、自転車事故でも高額な賠償を命じられた判例が存在します。歩行者との衝突で、1億円近い賠償が認められたケースもあります。多くの自治体では自転車保険への加入が義務化されていますし、クレジットカードや火災保険の特約でカバーできることも多いので、重複加入がないかも含めて確認しておきたいところです。
これも自転車を使わない人はいりません
生命保険(扶養家族がいれば)
生命保険は、自分が亡くなったときに、経済的に困る家族がいる場合にのみ必要なものだと考えています。独身で扶養家族がいない場合、自分の死亡によって経済的に困る人がいないわけですから、基本的に生命保険は不要というのが私の考えです。結婚して子どもができたなど、養うべき家族ができたタイミングで、必要な保障額を計算して加入すれば十分だと思います。
これもどれくらいの金額が保障されるかも大事です。その後の生活を悠々自適に暮らせるくらいの保険金を得ようと思うと保険料だけでも高額になりますからね。個人的には残された家族が生活の方向修正を考えられるだけの期間の金銭的負担を無くすくらいの金額で十分だと思います。それも予め想定しておけばその期間は短くなりますので多くても年収の半分もあれば十分すぎると思います
これら4つに共通しているのは、「自力で貯金してもカバーしきれない、桁違いの損失に備えるため」と「発生確率が低い」いう点です。逆に言えば、これ以外の保険は、一度「本当に必要か」を疑ってみる価値があります。
まとめ
- 保険は「発生確率は低いが、起きたら自分の貯蓄ではカバーできない損失」に備えるための仕組み
- いい保険は「掛け捨て・安い・シンプル」、わるい保険は「貯蓄型・手数料が不透明・小さな損失にまで備えている」のが特徴
- 本当に必要な保険は、火災保険・自動車保険(対人対物無制限)・自転車保険(個人賠償責任)、そして扶養家族がいる場合の生命保険の3+1つに絞られる
- 貯蓄と保障は分けて考え、貯蓄は投資で、保障は掛け捨ての保険で、それぞれ用意するのが合理的
保険は「なんとなく入っておく安心料」ではなく、「自分では対応できない大きなリスクに絞って使う道具」だと捉えると、必要な保険と不要な保険がぐっと見えやすくなると思います。
みなさんは今、どんな保険に入っていますか? 見直してみたら、実は不要な保険があった、なんて方もいるかもしれません。コメント欄で教えてください!
それでは、また次回!
※この記事は筆者個人の見解であり、特定の保険商品や保険会社を推奨・否定するものではありません。必要な保障内容や金額は、家族構成やライフステージ、住んでいる地域などによって異なります。実際の加入・見直しにあたっては、ファイナンシャルプランナーや保険会社等の専門家にもご相談ください。
コメント