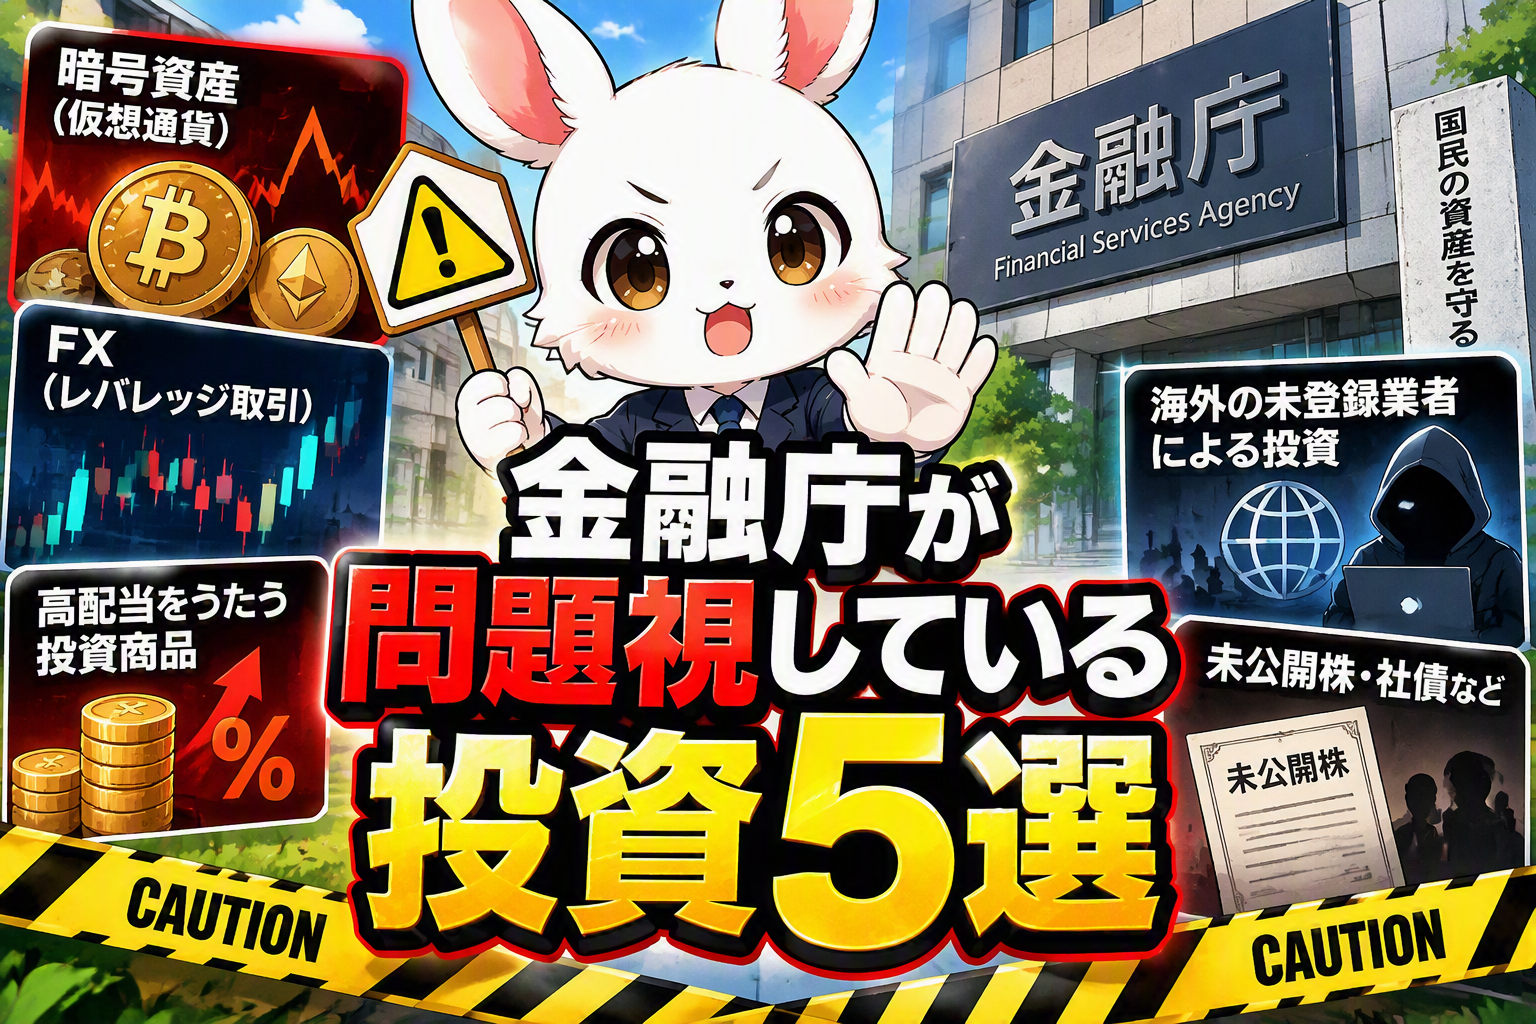
おはようございます!ムッシュです! 今回は「金融庁が問題視している投資とは」というテーマを語っていきます!
「資産形成のために投資を始めたいけれど、騙されたり怪しい商品を買わされたりしないか不安…」
「国(金融庁)って、具体的にどんな投資商品や手法に警鐘を鳴らしているんだろう?」
これから投資を始める初心者の方や、安全に資産運用を続けたいと考えている方にとって、リスクの高い投資商品や危険な勧誘の手口を知っておくことは超重要です!
金融庁は投資家の資産を守るため、「個人投資家に著しく不利益をもたらす可能性が高い商品や取引」に対して、公式Webサイトや注意喚起文書などで繰り返し強い警告を出しています。
今回は、金融庁が特に問題視している代表的な投資手法・商品と、怪しい投資を見抜くためのチェックポイントを分かりやすく徹底解説していきます!
目次
- なぜ金融庁は特定の投資を「問題視」するのか?
- 金融庁が問題視している代表的な投資・手法5選
- 【危険度チェック】怪しい投資話に共通する3つの特徴
- 安心・安全に資産を増やすための「正しい投資術」
- まとめ:国の警告を味方につけて賢く防衛しよう!
なぜ金融庁は特定の投資を「問題視」するのか?
金融庁の主な役割の一つは、「投資家の保護」と「金融市場の信頼性の確保」です。
世の中には「手軽に儲かる」と謳いながら、実際には事業実体がなかったり、手数料が異常に高く顧客が損をする仕組みになっていたりする金融商品が数多く存在します。
投資経験が浅い個人投資家がそうした被害に遭わないよう、行政処分を行ったり、具体的なリスクを公表して注意喚起を行っているわけですね。
それでは、実際に金融庁がどんな投資を警戒しているのか見ていきましょう!

金融庁が問題視している代表的な投資・手法5選
金融庁が公式に注意を促している主な事例は、大きく分けて以下の5つです。
① 未登録業者による暗号資産(仮想通貨)や海外バイナリーオプション
金融庁(財務局)に無登録のまま、日本国内で営業活動を行う海外業者やSNS上の勧誘です。
「高倍率のレバレッジで一撃大儲け」「AIが自動で取引して月利20%」といった甘い言葉で誘い、最終的に出金できなくなるトラブルが急増しています。無登録業者はトラブルが起きても国の救済措置が受けられません。
② 仕組み債(しくみさい)
数年前から金融庁が大手証券会社や地方銀行に対して激しい指導・改善要求を行ったことで話題になった商品です。
複雑な派生商品(デリバティブ)が組み込まれており、「得られるリターンは限定的なのに、株価下落時のリスク(損失)は無限大」「手数料構造が見えにくい」という、個人投資家にとって極めて不利な構造が問題視されました。
③ 毎月分配型ファンド(元本を取り崩す投資信託)
一時期大人気だった「毎月分配型」の投資信託ですが、運用益(儲け)ではなく「自分の投資した元本を取り崩して分配金に見せかけて支払う」ケースが多発しました。
複利効果を著しく阻害し、元本がどんどん削られていくため、金融庁はつみたてNISAなどの対象から完全に除外しています。
ですが毎月分配型でも本当に企業から出た配当金だけを分配金の原資にしているものもあるため一律でダメというわけでなく中身をちゃんと確認しなくてはいけませんね。配当金など運用益のみを分配することを普通分配金、前述した自分の投資した元本を取り崩して分配金に見せかけて支払うことを特別分配金といいますので普通分配金で毎月分配なら問題はないですが、特別分配金は非課税、普通分配金は課税対象となる点もご留意を
④ レバレッジ型ETF・投資信託(長期保有目的)
「日経平均の3倍の値動き!」といったレバレッジ型商品です。
短期的なデイトレードならともかく、指数が上下を繰り返すともみ合い(横ばい)相場でも減価していく性質があるため、長期の資産形成・積み立て投資には全く向かないリスク商品として注意が促されています。
⑤ SNSやマッチングアプリを悪用した「ポンジ・スキーム(投資詐欺)」
「出資してくれれば毎月配当を出す」と言っておきながら、実際には運用せず、後から入会した人の出資金を前の人に配当と偽って渡す古典的な詐欺手法です。
最近ではInstagramやLINEグループ、マッチングアプリで親しくなった人物から「絶対儲かるプライベートファンドがある」と誘われる手口が猛威を振るっています。
【危険度チェック】怪しい投資話に共通する3つの特徴
怪しい投資や危険な商品には、必ずと言っていいほど共通するフレーズがあります。以下のキーワードが出てきたら「即・警戒モード」に入ってください!
- 「元本保証」なのに「高利回り」
投資において「絶対」「元本保証で年利10%以上」は100%あり得ません。高いリターンには必ず高いリスクが存在します。 - 「金融庁(財務局)登録業者」一覧に名前がない
投資の勧誘や運用を行う会社は、国の登録を受ける義務があります。金融庁のHPで検索して出てこない業者は即アウトです。 - 「あなただけに特別」「友人を紹介すればキックバック」
本当に儲かる情報なら見知らぬ人に教える必要はありません。紹介報酬が発生する仕組みはネットワークビジネス(マルチ商法)や詐欺の典型です。
安心・安全に資産を増やすための「正しい投資術」
金融庁が問題視している危険な投資を回避し、着実に資産を増やすための「正解」は実にシンプルです。
- 金融庁が厳選した「NISA(成長投資枠・つみたて投資枠)」を活用する
NISAで買える投資信託は、金融庁が「手数料が低く、長期・積立・分散投資に適した優良商品」にフィルターをかけて選定してくれています。 - 大手ネット証券(SBI証券、楽天証券など)を利用する
店舗型の窓口や見知らぬ営業マンから勧められる商品ではなく、コストの安いネット証券で「インデックスファンド(eMAXIS Slimシリーズなど)」をコツコツ買うのが一番安全です。
金融庁が「NISAの対象外」にした商品(毎月分配型や高コストなファンド)には明確な理由があります。国が用意してくれた健全な制度を素直に使うのが一番の近道ですね!

まとめ:国の警告を味方につけて賢く防衛しよう!
今回のポイントをまとめます!
- 金融庁は「無登録業者の暗号資産・バイナリー」「仕組み債」「毎月分配型ファンド」「SNSでの投資詐欺」などを強く問題視している!
- 「元本保証で高利回り」「金融庁の登録がない業者」からの話は絶対に相手にしない!
- 迷ったら「NISA(つみたて投資枠)」で厳選された低コストなインデックスファンドを愚直に積み立てるのが最強の防衛策!
資産形成の世界では、「大きく稼ぐ方法」を探すことと同じくらい「罠にハマって致命傷を負わないこと」が大切です。
国の注意喚起や金融庁の情報発信をチェックする習慣をつけて、大切な資産を賢く守りながら増やしていきましょうね!
みなさんは過去に「これって怪しいかも…」という投資の勧誘を受けた経験はありますか?
ぜひコメント欄で教えてください!
それでは、また次回!
コメント