おはようございます!ムッシュです! 今回は「最強のFire!ファットFireとは?」というテーマを語っていきます!
以前「あなたはどれが好き?FIRE全5種類を解説!」という記事で、FIREには5種類あるという話をしました。その中でも「これぞ最強」と言えるのが、今日深掘りする「ファットFIRE」です。今日はファットFIREについて、必要な資産額からメリット・デメリット、そして達成に必須の条件まで、じっくり掘り下げていこうと思います。
以前のはコチラ!

ファットFIREとは?おさらい
ファットFIREとは、十分すぎるほどの資産を築き、生活水準を落とすことなく、むしろ高水準の生活を維持しながら早期リタイアするスタイルです。以前の記事でも書きましたが、「FIRE」と聞いて多くの人がまず思い浮かべるのは、まさにこのファットFIREのイメージではないでしょうか。労働するもしないも自由、やりたいことを我慢する必要もない。控えめに言って最高の状態です。
他のFIRE(リーン・サイド・バリスタ・コースト)は、どこかで「生活費を抑える」「労働を続ける」といった制約が入りますが、ファットFIREにはそれがありません。だからこそ「最強のFIRE」と呼ばれるにふさわしいスタイルなんですよね。
必要な資産額はどれくらい?
「最強」というからには、当然ハードルも最強クラスです。資産運用の世界でよく使われる「25倍ルール」(年間生活費の25倍の資産があれば、年4%の取り崩しで理論上は資産を維持しながら生活できるという考え方)で、生活費レベル別に必要資産額を試算してみました。
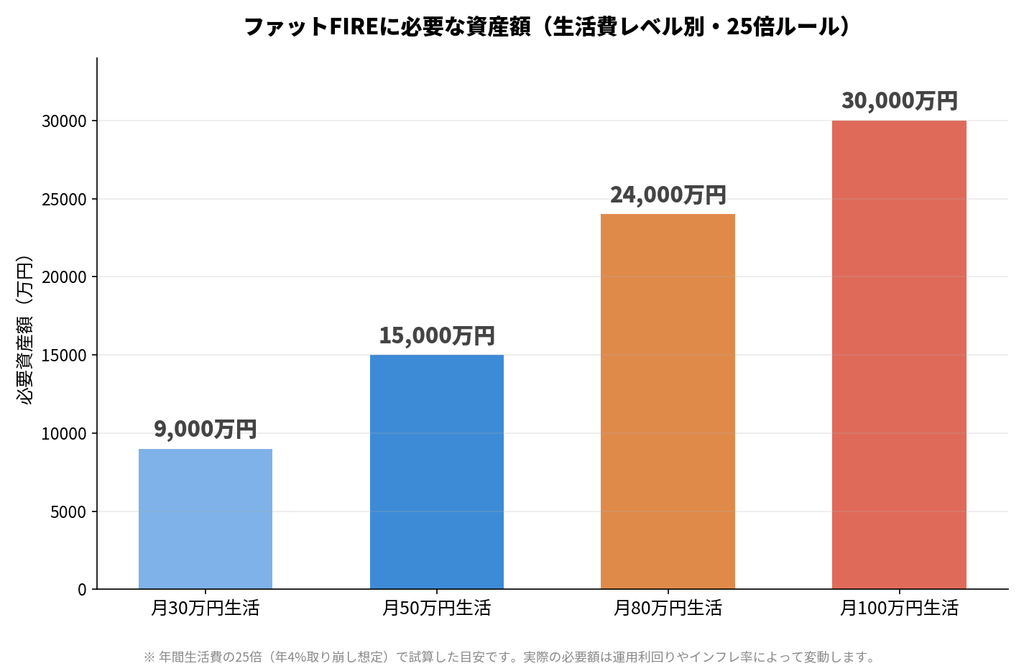
月30万円の生活でも9,000万円、月50万円なら1億5,000万円、月80万円になると2億4,000万円、月100万円ともなれば3億円という試算になります。これはあくまで「取り崩しながら維持する」前提の金額で、生活費が上がれば上がるほど、必要な資産額は正比例して膨らんでいきます。リーンFIREやサイドFIREが数千万円単位で語られるのに対し、ファットFIREは億単位が当たり前の世界、というのが実情です。
メリット・デメリットを深掘り
以前の記事でも簡単に触れましたが、今回はもう少し踏み込んで整理してみます。
メリットをもう少し詳しく
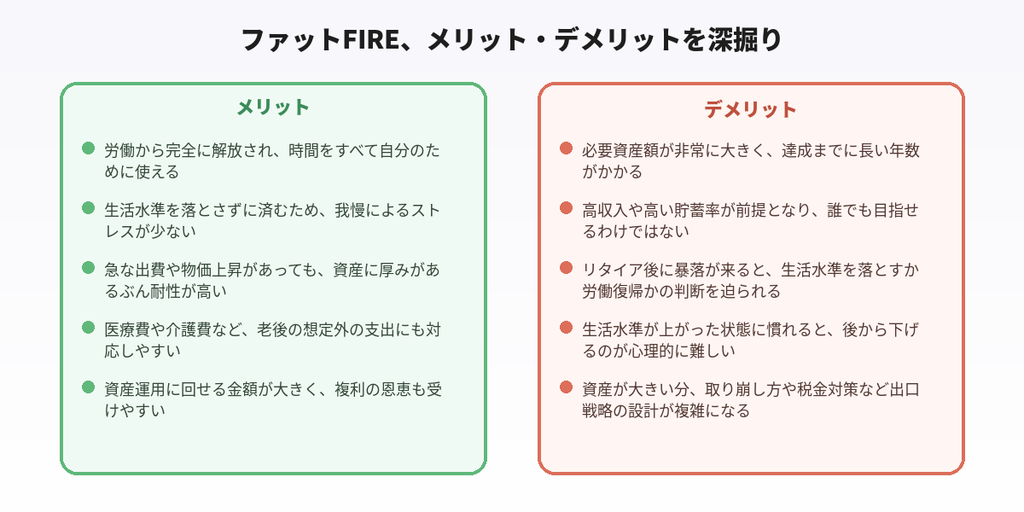
一番のメリットは、やはり「労働からの完全な解放」です。しかも他のFIREと違って、生活水準を落とす我慢が必要ありません。旅行に行きたければ行けるし、良いものを食べたければ食べられる。この「我慢しなくていい」という点が、精神的な余裕に直結します。
また見落とされがちですが、資産に厚みがあることは「インフレへの耐性」にもなります。物価が上がっても、生活費に対して十分な余裕があるファットFIREなら、多少のインフレはバッファーで吸収できます。医療費や介護費といった、老後に発生しうる想定外の支出にも対応しやすいのは、大きな安心材料です。
デメリットをもう少し詳しく
一方で、デメリットも相応に大きいです。まず何と言っても、必要資産額が桁違いに大きいこと。これは高収入であることや、非常に高い貯蓄率を長期間維持できることが前提になります。誰でも簡単に目指せるものではありません。
そして個人的に一番怖いと思っているのが、「リタイア後に暴落が来たときの判断」です。資産収入で生活している以上、大きな下落相場が来れば資産は目減りします。その時に「生活水準を落とすか」「労働に戻るか」という重い決断を迫られる可能性があります。しかも一度上がった生活水準を落とすのは、想像以上に精神的なハードルが高いものです。いわゆる「生活水準の慣れ」というやつですね。資産が大きい分、取り崩し方や税金対策など、出口戦略の設計も複雑になりがちですし税金などは何十年という時間の中でルールが変わっていきます。しかも大体悪い方向に変わるものですのでそのストレスからは逃げられないと思われます。
ですがそれはどのFireにしても同じ事なのでやはりファットFireは最強といえるでしょう
ファットFIRE達成に必須の条件
ここまでの内容を踏まえて、ファットFIREを本気で目指すなら押さえておきたい条件を5つにまとめました。
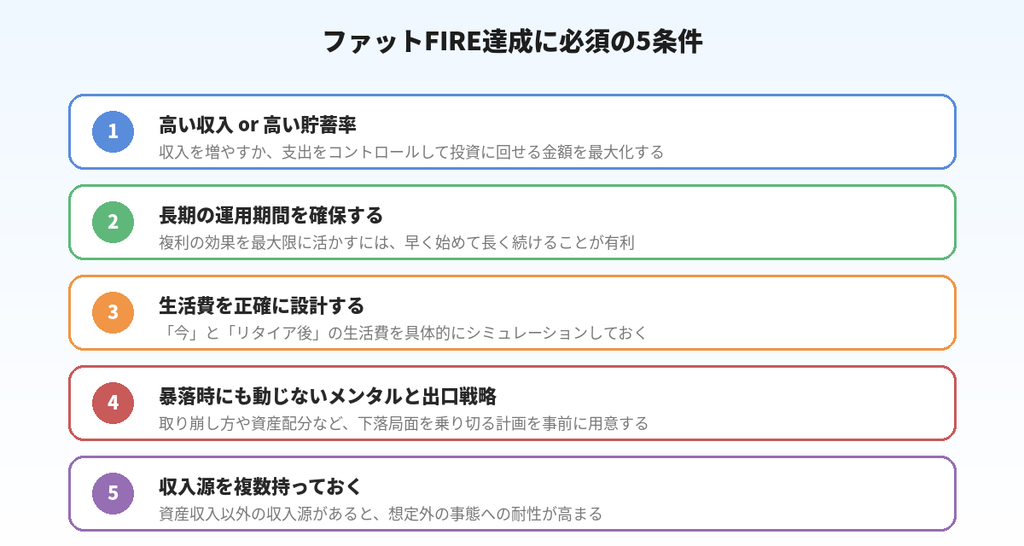
- 高い収入 or 高い貯蓄率:収入そのものを増やすか、支出をコントロールして投資に回せる金額を最大化するか。多くの場合、この両方の掛け合わせが必要になります。ファットFireを一代で築くにはそもそもの収入の高さは必須ですね
- 長期の運用期間を確保する:複利の効果を最大限に活かすには、できるだけ早く始めて、長く運用を続けることが有利です
- 生活費を正確に設計する:「今の生活費」だけでなく、「リタイア後にどんな生活をしたいか」を具体的に描き、そこから逆算した生活費を設計しておく必要があります
- 暴落時にも動じないメンタルと出口戦略:資産が大きいからこそ、下落相場での取り崩し方や資産配分について、事前にルールを決めておくことが重要です
- 収入源を複数持っておく:資産収入だけに依存せず、複数の収入源を持っておくことで、想定外の事態への耐性が高まります
正直、これを全部満たすのは簡単なことではありません。このハードルの高さを超えて手に入れられるからこそ「最強」なんですけどね。
まとめ
- ファットFIREは、生活水準を落とさずに早期リタイアする、FIREの中でも最上位クラスのスタイル
- 必要資産額は生活費レベルによって9,000万円〜3億円超と、他のFIREとは桁違いの規模になる
- メリットは労働からの完全解放とインフレ・想定外支出への耐性、デメリットは達成難易度の高さと暴落時の判断の重さ
- 達成には、高収入・高貯蓄率・長期運用・正確な生活費設計・暴落時の出口戦略・複数の収入源という5つの条件がカギになる
ファットFIREは、ハードルは高いですが、その分見える景色も一番自由なはずです。私自身はサイドFIREを目指していますが、いつかファットFIREにたどり着けたら最高だなと密かに思っています。
みなさんはファットFIRE、目指してみたいと思いますか? それとも他のFIREのほうが現実的でしょうか。コメント欄で教えてください!
それでは、また次回!
※この記事は筆者個人の見解であり、特定の資産運用手法を保証するものではありません。掲載している必要資産額の試算は、一定の前提条件(年4%の取り崩し等)に基づく目安であり、実際の金額は運用利回りやインフレ率によって変動します。投資は元本が保証されているものではないため、最終的な投資判断はご自身の責任で行ってください。
コメント