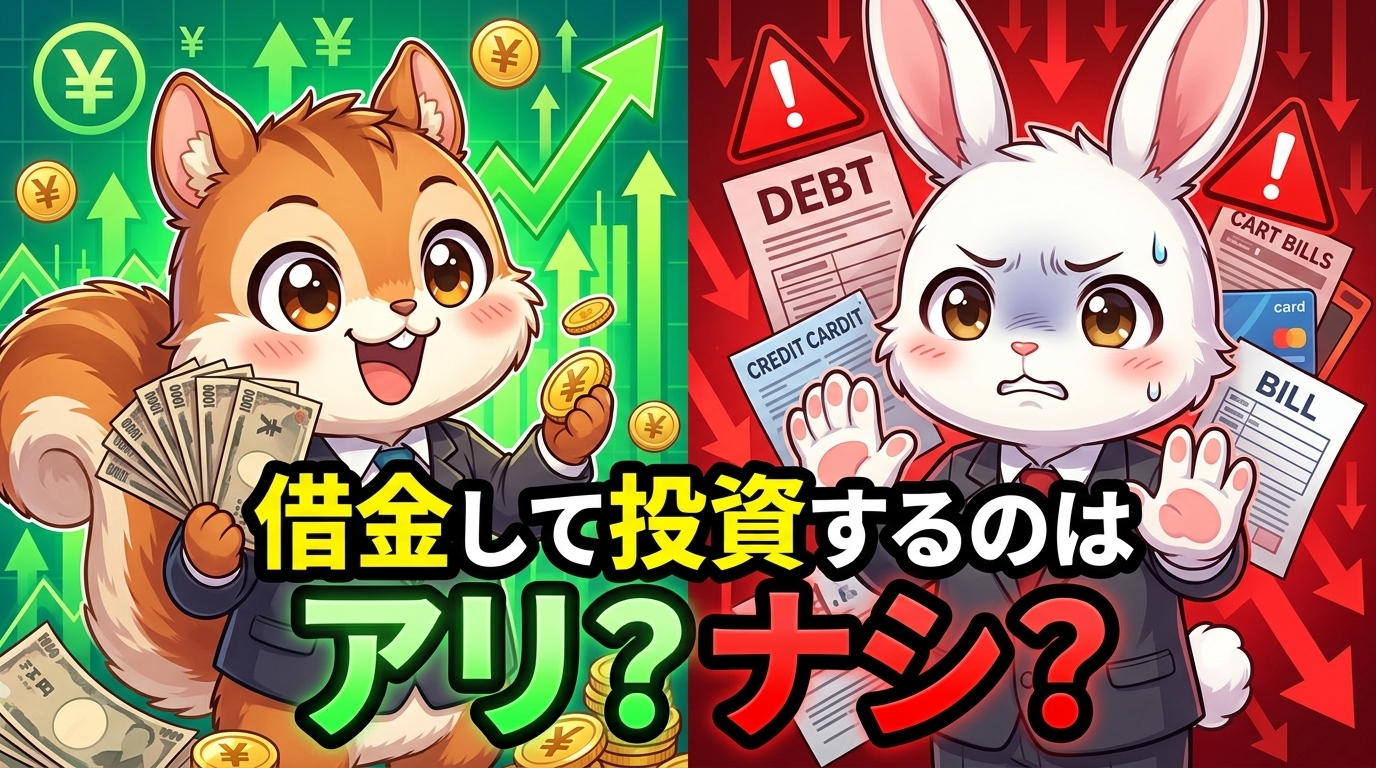
おはようございます!こんにちわ!こんばんわ!ムッシュです! 今回は「借金して投資はアリ?ナシ?」というテーマを語っていきます!
資産形成やFIRE(経済的自立と早期リタイア)を目指して勉強していると、ふと頭をよぎる疑問がありますよね。
「レバレッジ(借金)をかければ、手持ちの資金が少なくても一気に資産を増やせるんじゃないか?」 「住宅ローンや事業融資と同じように、低金利で借りて高利回りで運用すれば差額で儲かるのでは?」
SNSやネット上でも「借金をしてでもレバレッジ投資をすべき」「いや絶対ダメだ」と意見が分かれていて、混乱してしまう方も多いはずです。
今回は、ビジネスや不動産などの「良い借金」と「投資における借金のリスク」を比較しながら、「個人投資家が借金して投資しても良いのか?」という問いに対するムッシュの結論を分かりやすく解説していきます!
結論:個人投資家が「レバレッジ投資(借金)」をするのは原則NG!
結論からズバリ言います。
「個人が株式や投資信託を買うために借金(レバレッジ)をするのは、原則として絶対にやめておくべき」です!
「でも、世の中の企業や不動産投資家はみんな借金して資産を増やしているじゃないか」と思うかもしれません。
確かに、ビジネスや不動産の文脈では「借金=レバレッジ」として有効に働く場面があります。では、なぜ「株式投資での借金」はダメなのか? その理由を3つのポイントで掘り下げていきましょう。
なぜ株式投資で借金をしてはいけないのか?3つの理由
① 株価の「急激な変動(ボラティリティ)」にメンタルが耐えられない
自己資金だけで投資していれば、たとえリーマンショック級の暴落が起きて株価が半減したとしても、「まあ、売らなければ損失は確定しないし、気長に回復を待とう」と持ちこたえることができます。
しかし、借金をして投資していると話は別です。
- 元本が減る恐怖 + 返済日が毎月やってくるプレッシャー
- 信用取引などの場合、含み損が広がると「追証(追加で現金を入れろという催促)」が発生し、強制的に最悪のタイミングで損切りさせられる
どんなに「自分はメンタルが強い」と思っていても、借金のプレッシャー下で暴落に直面すると、人間は正常な判断ができなくなります。「人は借金するとアホになる」とまで言われています(笑)
それくらいお金が無い、無くなる恐怖に人は耐えられないのです。
② 金利(コスト)という「確実なマイナス」が存在する
借金をする以上、そこには必ず「金利(利息)」が発生します。
- 投資の利回り:不確定(上がる年もあれば下がる年もある)
- 借金の金利:確実(毎月絶対に引かれる)
例えば、年3%で借りて年7%で運用できれば+4%の儲けですが、相場が低迷して運用利回りが1%になったりマイナスになったりしても、借りたお金の金利3%は容赦なく引かれ続けます。
「確実なコスト」を抱えながら「不確定なリターン」を追うのは、長期投資において非常に不利な戦い方なんです。
③ 「生活の基盤」を脅かすリスクがある
自己資金での投資なら、失敗しても「投資額が減った」で済みます。生活費まで失うことはありません。
しかし、消費者金融やカードローン、あるいは過度な信用取引で借り入れたお金で投資に失敗した場合、本来守るべき日常の生活費や家族の資産まで吹き飛んでしまう危険性があります。
資産形成の本来の目的は「人生を豊かにすること」「安心感を得ること」のはずなのに、借金によって生活が破綻してしまっては本末転倒ですよね。
「良い借金(事業・不動産)」と「悪い借金」の違い
「じゃあ、世の中の借金は全部ダメなの?」というと、そうではありません。借金には「良い借金」と「悪い借金」が存在します。
- 良い借金の例(事業融資や不動産ローン):
- 返済原資が「事業の売上」や「家賃収入」など、投資対象自体から現金(キャッシュフロー)を生み出す仕組みになっている。
- 金利が超低金利で固定されていることが多い。
- 悪い借金の例(株式投資のための借入・リボ払い・高金利ローン):
- 株や投資信託は、毎月一定の現金を生み出してくれるわけではない(価格の変動に依存する)。
- 返済原資が「自分の給料や手持ちの現金」に依存するため、相場が崩れると一気に破綻する。
個人の株式投資における借金は、典型的な「悪い借金」の構造になりやすいのです。
ムッシュがおすすめする「最強のレバレッジ」とは?
「借金はダメと言われても、入金量を増やして早く資産を増やしたい!」
そう思う方にムッシュが全力でお勧めしたい「正しいレバレッジ」は、金利を払う借金ではありません。
- 「固定費の削減」で生み出す自己資金レバレッジ 通信費や保険、不要なサブスクを見直して毎月浮いたお金をそのまま積立枠に回す。利息ゼロで入金力を上げる最強の方法です。大金にはなりませんが長期投資や家計管理での威力は絶大です
- 「自分の稼ぐ力(事業・副業・本業)」を高める人間レバレッジ スキルや経験に投資して本業の収入を上げる、あるいは副業で月数万円のキャッシュを作る。稼いだ現金(フリーキャッシュフロー)を投資に回すのが、一番安全で再現性が高い方法です。投資で失敗しても生まれるキャッシュフローは無くなりませんしうまくいけば投資で増やすより何十倍も多くの資産を得られる可能性もあります。
- 長期インデックス投資の「複利効果」というレバレッジ 新NISAなどを活用し、低コストの全世界株式(オルカン)やS&P500を毎月淡々と積み立てる。時間が経つにつれて「複利」が自然と強力なレバレッジとして働いてくれます。
いずれにしても短期間で大きく稼ぐ方法ではありません。そもそも短期間で大きく稼ごうという考えをやめた方が良いですね。もしやるなら「事業」です。運が良ければ数年でとんでもない金額を稼ぐことが出来ます。確率は極めて低いですけどね(笑)。
まとめ:身の丈に合った投資でじっくり資産を育てよう!
今回は「借金して投資しても良いのか」というテーマでお届けしました!
- 個人が株式や投資信託のために借金(レバレッジ)をするのは原則NG!
- 暴落時のメンタル崩壊や「確実な金利負担」が長期投資の邪魔になる
- 一転して生活を破綻させるリスクを冒す必要はどこにもない
- 「固定費削減」と「稼ぐ力UP」で自己資金の入金力を高めるのが一番安全で最強!
「早くお金持ちになりたい」という気持ち焦るあまり、ショートカットとして借金を選んでしまう気持ちはよく分かります。
ですが、本当の資産形成とは「退場せずに市場に居続けること」が何より大切です。
借金に頼らず、自分のお給料や事業で稼いだ健全なキャッシュをコツコツ積み上げて、じっくりと豊かな未来を作っていきましょうね!
それでは、また次回!ムッシュでした!
コメント