おはようございます!ムッシュです! 今回は「FPの資格は意味あるの?」というテーマを語っていきます!
「FP(ファイナンシャルプランナー)の資格に興味あるけど、実際取って意味あるのかな?」と迷っている方、多いんじゃないでしょうか。今日は「取って意味があるのか、ないのか」について、私なりの結論をお伝えしていこうと思います。

そもそもFP資格とは
FPとは、家計や資産、保険、税金、不動産、相続といった、お金にまつわる幅広い知識を扱う専門家のことです。資格としては、国家資格である「FP技能士」(3級・2級・1級)と、民間資格である「AFP」「CFP」があります。多くの人は、まず3級や2級から挑戦することが多いですね。
結論から先に言ってしまうと、私の考えはこうです。
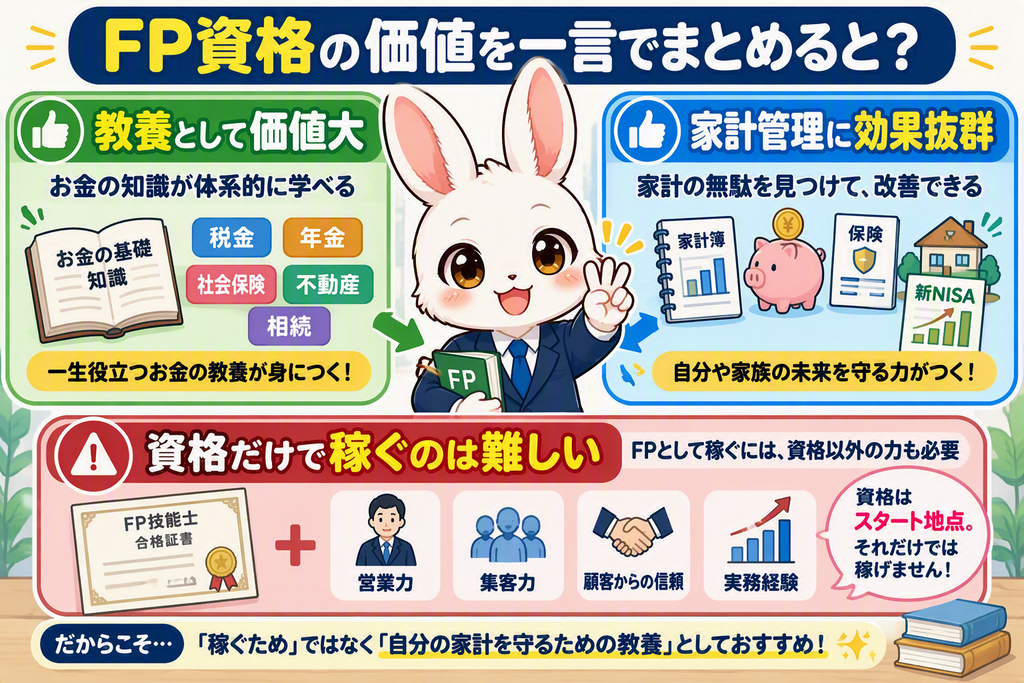
- 教養としてはとても意味がある
- 家計管理には効果抜群
- でも、資格そのもので稼ぐのは難しい
それぞれ詳しく見ていきましょう。
教養としてはとても意味がある
まず断言できるのが、「教養として学ぶ価値は非常に高い」ということです。
FPの試験範囲は、税金、社会保険、年金、保険、投資、不動産、相続と、とにかく幅広いのが特徴です。これらはすべて、生きていくうえで一度は必ず関わってくるテーマばかりですよね。会社員として働けば所得税や社会保険料が天引きされますし、いつかは年金を受け取る立場になりますし、家を買うなら住宅ローンや不動産の知識が必要になります。
学校教育では、こうしたお金に関する知識を体系的に学ぶ機会があまりありません。多くの人が、社会に出てから見よう見まねで覚えていくのが実情です。FPの勉強は、そうした「大人になってから必要になるお金の知識」を、一気にまとめて体系的にインプットできる、非常に効率の良い手段だと思います。資格を取るかどうかは別として、テキストを一冊読み込むだけでも、世の中の見え方がかなり変わるはずです。
FPの資格は家計管理には効果抜群
2つ目のポイントは、家計管理という実用面での効果です。これは正直、想像以上に効果が大きいと感じています。
FPの勉強をすると、税金や社会保険料の仕組み、控除の種類、保険の必要な保障額の考え方、住宅ローンの選び方、資産運用の基本といった、家計に直結する知識が一通り身につきます。すると何が起きるかというと、「なんとなく入っていた保険が実は過剰な保障だった」「使える控除を使っていなかった」「加入している社会保険の保障内容を初めて理解した」といった気づきが、次々と出てくるんですね。
家計というのは、多くの場合「知らないことによる無駄」がかなりの割合を占めています。FPの知識があれば、こうした無駄を自分の目で見つけて、自分で改善できるようになります。誰かに相談する前に、まず自分自身の家計を客観的に見直せるようになる、というのは、それだけで十分に「取る意味がある」と言い切れるポイントだと思います。
FPの資格で稼ぐのは難しい
さて、ここからが本題というか、正直にお伝えしたい部分です。「FPの資格を取れば、それだけで稼げるようになる」というのは、残念ながら幻想に近いと思っています。
理由はいくつかあります。まず、FP資格保有者はすでに世の中に大勢存在しており、資格そのものの希少性はそれほど高くありません。特に3級・2級レベルは、金融機関に勤める人であれば取得を推奨・必須にしている会社も多く、「持っていて当たり前」くらいの位置づけになっている業界もあります。
さらに、FPとして相談業務やコンサルティングで実際に稼ごうとすると、資格の知識だけでなく、営業力、集客力、実務経験、そして顧客からの信頼構築といった、資格試験には出てこない要素が圧倒的に重要になります。「資格を持っている」ことと「その資格でお金を稼げる」ことの間には、かなり大きな距離があるんですね。
もちろん、金融機関や保険会社、不動産会社などに勤めている方であれば、FPの知識を日々の業務に活かして、間接的に評価や成果につなげることは十分可能です。ただし、それは「資格そのもの」で稼いでいるというより、「資格で得た知識」を仕事の中で活用している、という表現の方が正確だと思います。
一部、FP資格で活躍している人もいますがそれは元々知名度があったり、お話の面白さやわかりやすさなどFP以外の点が評価されているだからだと思われます。
正直FPは家計などのアドバイスをしたりするので多くの人はどれだけの金額を払ってくれるのかも疑問です。その人や世帯の家計の情報を精査してその人に合ったプランをたてるのは非常に手間と時間がかかりますし、何かあれば相談できる環境が良いと思いますが、それにいくら払うでしょう。最初のプランをたてるのにもおそらく数日はかかります。8時間労働で時給1000円だとして2日かかったとしても16000円です。実際は時給は最低でも倍くらいになるでしょうし時間も3日くらいだと思います。するとプランをたててもらうだけでも最低5万はかかります(これでもかなり低い金額だと思われます。私がするなら10万はもらわないとやってられないですね)
それを払おうとあなたなら思いますか?今はネットで検索したりAIに聞いてもそこそこ良い答えが返ってきます。
結局、取るべきなのか?
ここまでの内容を踏まえて、私なりの結論はこうです。「独立してFPで稼ぎたい」という目的だけで取るなら、正直あまりおすすめしません。稼ぐための道のりは、資格取得よりもずっと険しいからです。
一方で、「自分や家族の家計を、自分の頭でしっかり管理できるようになりたい」「お金に関する教養を体系的に身につけたい」という目的であれば、これ以上ないくらいコストパフォーマンスの良い自己投資だと思います。特に2級レベルまでの知識は、日常生活のあらゆる場面で確実に役に立ちます。
家計管理の理解度は急激に増すのは間違いないのでFP3級くらいまでの知識なら義務教育レベルで学んでも良いと思います
まとめ
- FPの資格は、税金・社会保険・保険・投資・不動産・相続まで幅広い知識を体系的に学べる、教養として非常に価値の高い資格
- 家計管理においては、控除の見直しや保険の適正化など、具体的な無駄を自分で見つけて改善できるようになる効果が大きい
- 一方で、資格を取っただけで稼げるようになるほど甘くはなく、実際に稼ぐには営業力や実務経験など、資格試験では測れない要素が重要になる
- 「稼ぐための資格」としてではなく、「自分の家計を守るための教養」として捉えるなら、取得する価値は十分にある
「意味があるかないか」という質問への私の答えは、「稼ぐ目的なら過度な期待はしない方がいい、でも教養と家計管理のためなら間違いなく意味がある」というのが結論です。目的をはっきりさせたうえで、挑戦するかどうかを考えてみてください。
みなさんはFP資格、興味ありますか? すでに持っている方は、実際どう活かしているかもぜひコメント欄で教えてください!
それでは、また次回!
※この記事は筆者個人の見解であり、特定の資格取得や進路選択を保証するものではありません。
コメント